En bref
Des cartes bancaires biométriques intègrent un capteur d'empreinte digitale permettant de valider un paiement sans saisir le code PIN, mais leur déploiement reste limité en France et le code à quatre chiffres demeure indispensable pour les retraits et certaines transactions.
Trois points à retenir
- Le capteur biométrique intégré à la carte reconnaît l'empreinte digitale du porteur et autorise les paiements sans contact, y compris au-delà de 50 euros.
- Seules quelques banques françaises proposent cette technologie, notamment le Crédit Agricole pour certaines Mastercard, tandis que BNP Paribas a fermé les nouvelles souscriptions en décembre 2025.
- Le code PIN reste nécessaire pour les retraits aux distributeurs, les paiements par insertion de carte et en cas d'échec de la reconnaissance biométrique.
La réponse en bref
Non, le code à quatre chiffres ne va pas vraiment disparaître. Il reste indispensable pour retirer des espèces, pour les paiements par insertion de carte et en cas de défaillance du capteur biométrique.
Une empreinte digitale à la place du code sur votre carte bancaire
À la caisse, taper quatre chiffres sur un terminal est encore un réflexe universel. Pourtant, ce geste quotidien pourrait bien se raréfier. Des cartes bancaires biométriques permettent désormais de valider un paiement d’une toute autre manière, sans approcher les doigts du clavier.
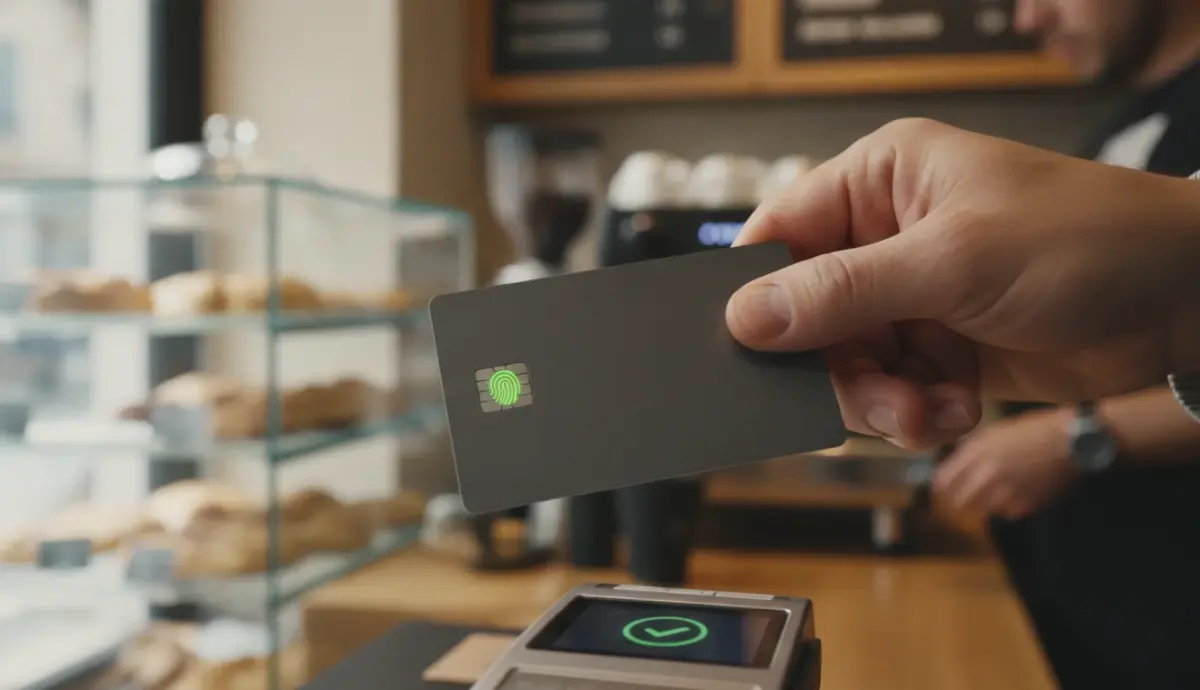
Le principe repose sur un capteur intégré directement dans la carte. Il reconnaît l’empreinte digitale du porteur et autorise la transaction par simple contact. Discrète, presque invisible, cette technologie est déjà proposée par certaines banques françaises — mais elle est loin d’être généralisée.
Comment fonctionne concrètement cette carte bancaire biométrique ?
Tout se passe au niveau d’un minuscule capteur logé sur la carte. Il suffit de poser le pouce dessus, puis d’approcher la carte du terminal comme pour un paiement sans contact classique. Si l’empreinte correspond à celle mémorisée, l’opération est validée — sans saisir le moindre chiffre.
Contrairement au sans contact standard, plafonné à 50 euros par achat sans authentification, cette méthode biométrique fonctionne également pour des montants plus élevés, dans la limite du plafond autorisé par la carte. Un avantage significatif pour les achats du quotidien.
Avant la première utilisation, le titulaire doit enregistrer son empreinte, soit en agence, soit à domicile via un lecteur dédié. Au Crédit Agricole, deux doigts peuvent être mémorisés — généralement les deux pouces. Les données biométriques restent stockées dans la puce de la carte et ne sont jamais transmises au commerçant.
Aucune recharge n’est nécessaire : la carte se alimente directement via l’énergie fournie par le terminal au moment du paiement. Le tout intégré dans un format identique à une carte bancaire ordinaire.
Quelles banques proposent déjà cette technologie en France ?
La disponibilité reste encore limitée. Au Crédit Agricole, cette option concerne principalement les Mastercard Gold et World Elite à débit différé, sous réserve de disponibilité selon les caisses régionales.
BNP Paribas avait de son côté lancé une Visa Premier biométrique, mais la banque a fermé les nouvelles souscriptions le 8 décembre 2025. Elle envisage même de supprimer définitivement cette option le 31 décembre 2026. Un recul notable qui illustre que la technologie, malgré son potentiel, n’est pas en passe d’équiper automatiquement tous les Français.
D’autres solutions émergent en parallèle. Le « Sans Contact Plus », notamment mis en avant par Société Générale, permet de régler un achat de plus de 50 euros sans insérer sa carte dans le terminal. La saisie du code à quatre chiffres reste toutefois requise pour confirmer l’opération.
Les paiements via smartphone constituent une autre alternative : avec Apple Pay ou les solutions compatibles sur Android, une reconnaissance faciale ou une empreinte digitale peut suffire à autoriser la transaction. Plusieurs options existent donc pour éviter d’insérer sa carte, sans pour autant toutes éliminer le code confidentiel.
Le code à quatre chiffres va-t-il vraiment disparaître ?
Même en possédant une carte biométrique, mieux vaut ne pas oublier son code PIN. Celui-ci reste indispensable pour retirer des espèces à un distributeur automatique, ainsi que pour les paiements effectués en insérant la carte dans le terminal.
En cas de blessure au doigt, de défaillance du capteur ou d’échec de la reconnaissance, le paiement traditionnel prend le relais. Au Crédit Agricole, sept tentatives biométriques infructueuses consécutives entraînent le blocage de la fonctionnalité sans contact. Le code PIN permet alors de continuer à utiliser la carte et de réinitialiser ce compteur.
En cas de perte ou de vol, l’opposition reste une démarche absolument indispensable, comme pour toute carte bancaire classique.
La disparition du code à quatre chiffres n’est donc ni imminente ni certaine. Les banques progressent à des rythmes très différents, et les consommateurs disposent déjà de plusieurs alternatives concurrentes. Le déploiement réel dépendra de l’équipement des commerçants, des offres bancaires disponibles et des habitudes de chacun. Une chose est sûre : en caisse, s’identifier ne passe plus nécessairement par un clavier. Pour les adeptes de la carte physique, l’empreinte digitale représente une piste sérieuse — pour les autres, le smartphone accomplit déjà une partie de cette promesse, sans faire disparaître le code confidentiel pour autant.